月薪3萬敢買千萬房?全台近4千名小資族搶上車 專家揭「硬買」真相

低薪族能買房嗎?根據主計總處統計,全台約有126萬名勞工年收入不到39萬元,換算平均月薪僅3萬多元。
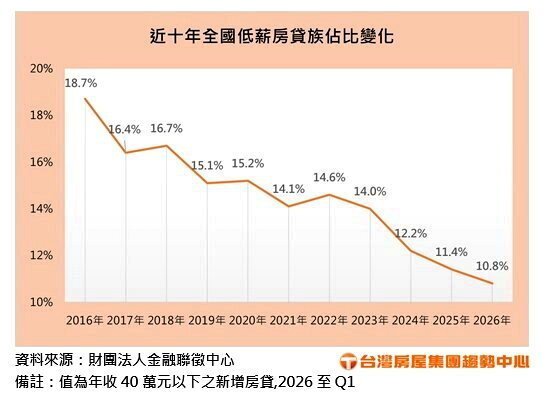
房仲業者根據聯徵中心資料,統計近十年全台年收入40萬元以下的房貸族,雖然占比一路降低,但今年第一季仍有10.8%,約3,700人進場買房。
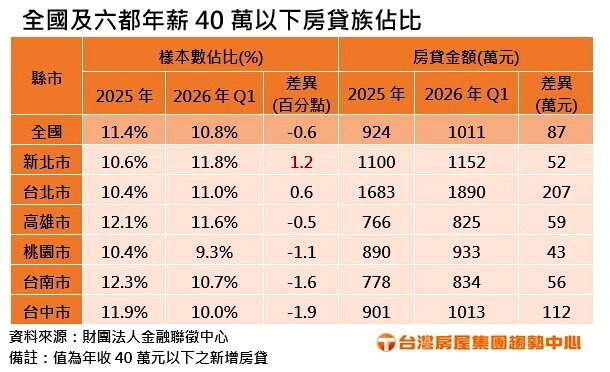
進一步觀察,六都小資房貸族占比變化呈現南北兩樣情,雙北市這類高房價城市,小資房貸族占比不減反增,中南部則均出現年減,小資族愈來愈少,其中台中市年減近2%較為明顯。
台灣房屋集團趨勢中心執行長張旭嵐表示,近年房價與生活成本同步走高,對平均月薪3萬元的小資族而言,購屋看似不可能的任務。
不過,北部人投資理財風氣盛,不少人本薪不多,但業外或投資收入不少,且財務觀念也較開放,不排斥善用寬限期,高槓桿貸款置產,再加上富爸媽資助,讓低薪族仍願在高房價區購屋,也期待靠房產增值翻身。
進一步觀察,今年第一季全台低薪族平均扛貸1,011萬元,六都當中,雙北市及台中市低薪族平均要扛貸破千萬元,其中,台北市房貸壓力更高達1,890萬元,晚一年就要多負擔逾200萬元。
南二都小資房貸雖同樣升壓,不過負擔相較輕鬆,平均扛貸不到900萬元;然而即便低薪族扛貸壓力大,仍有近5成購屋族偏好購買屋齡5年內的新屋。
台灣房屋集團趨勢中心經理李家妮表示,台北市低薪族平均房貸1,890萬元,以8月五大銀行購屋貸款利率2.32%、30年期估算,每月本息支出就要約7.3萬元,已是平均月收入的2.5倍,多數得仰賴雙薪家庭或長輩資助才有力「扛得起」。
在有限的購屋能力下,小資族仍偏好屋況新穎的住宅,相對在地段、坪數或生活機能上,可能就必須有所取捨。
李家妮表示,隨著青安3.0加碼提高婚育家庭貸款額度,有助於小資首購族提高可負擔的購屋總價帶,增加中高房價地區、多房家庭宅、優質學區宅的進場機會。