稅金省4倍!多買車位地價稅仍享優惠 前提有條件

5168實價登錄比價王 Vicky
隨著家庭成員的增加或通勤需求,不少民眾會增購停車位。新竹市稅務局提醒,房屋坐落土地若已享有自用住宅用地優惠稅率,後續再增購同棟大樓停車位,只要符合自用住宅條件,地價稅仍可申請按優惠稅率2‰課徵,與一般用地稅率10‰相比,至少可節省4倍稅金。
稅務局說明,納稅義務人持有的大樓房屋,若已按自用住宅稅率課徵地價稅及房屋稅,日後再購買同一棟大樓(同建築執照或使用執照)的停車位,只要該停車位為自用,沒有出租或營業情 形,同樣能申請適用自用住宅稅率。特別的是地下停車位,還可申請免徵房屋稅,但如果新購停車位非屬主建物基地或有出租、營業情形,就無法適用自用住宅稅率。
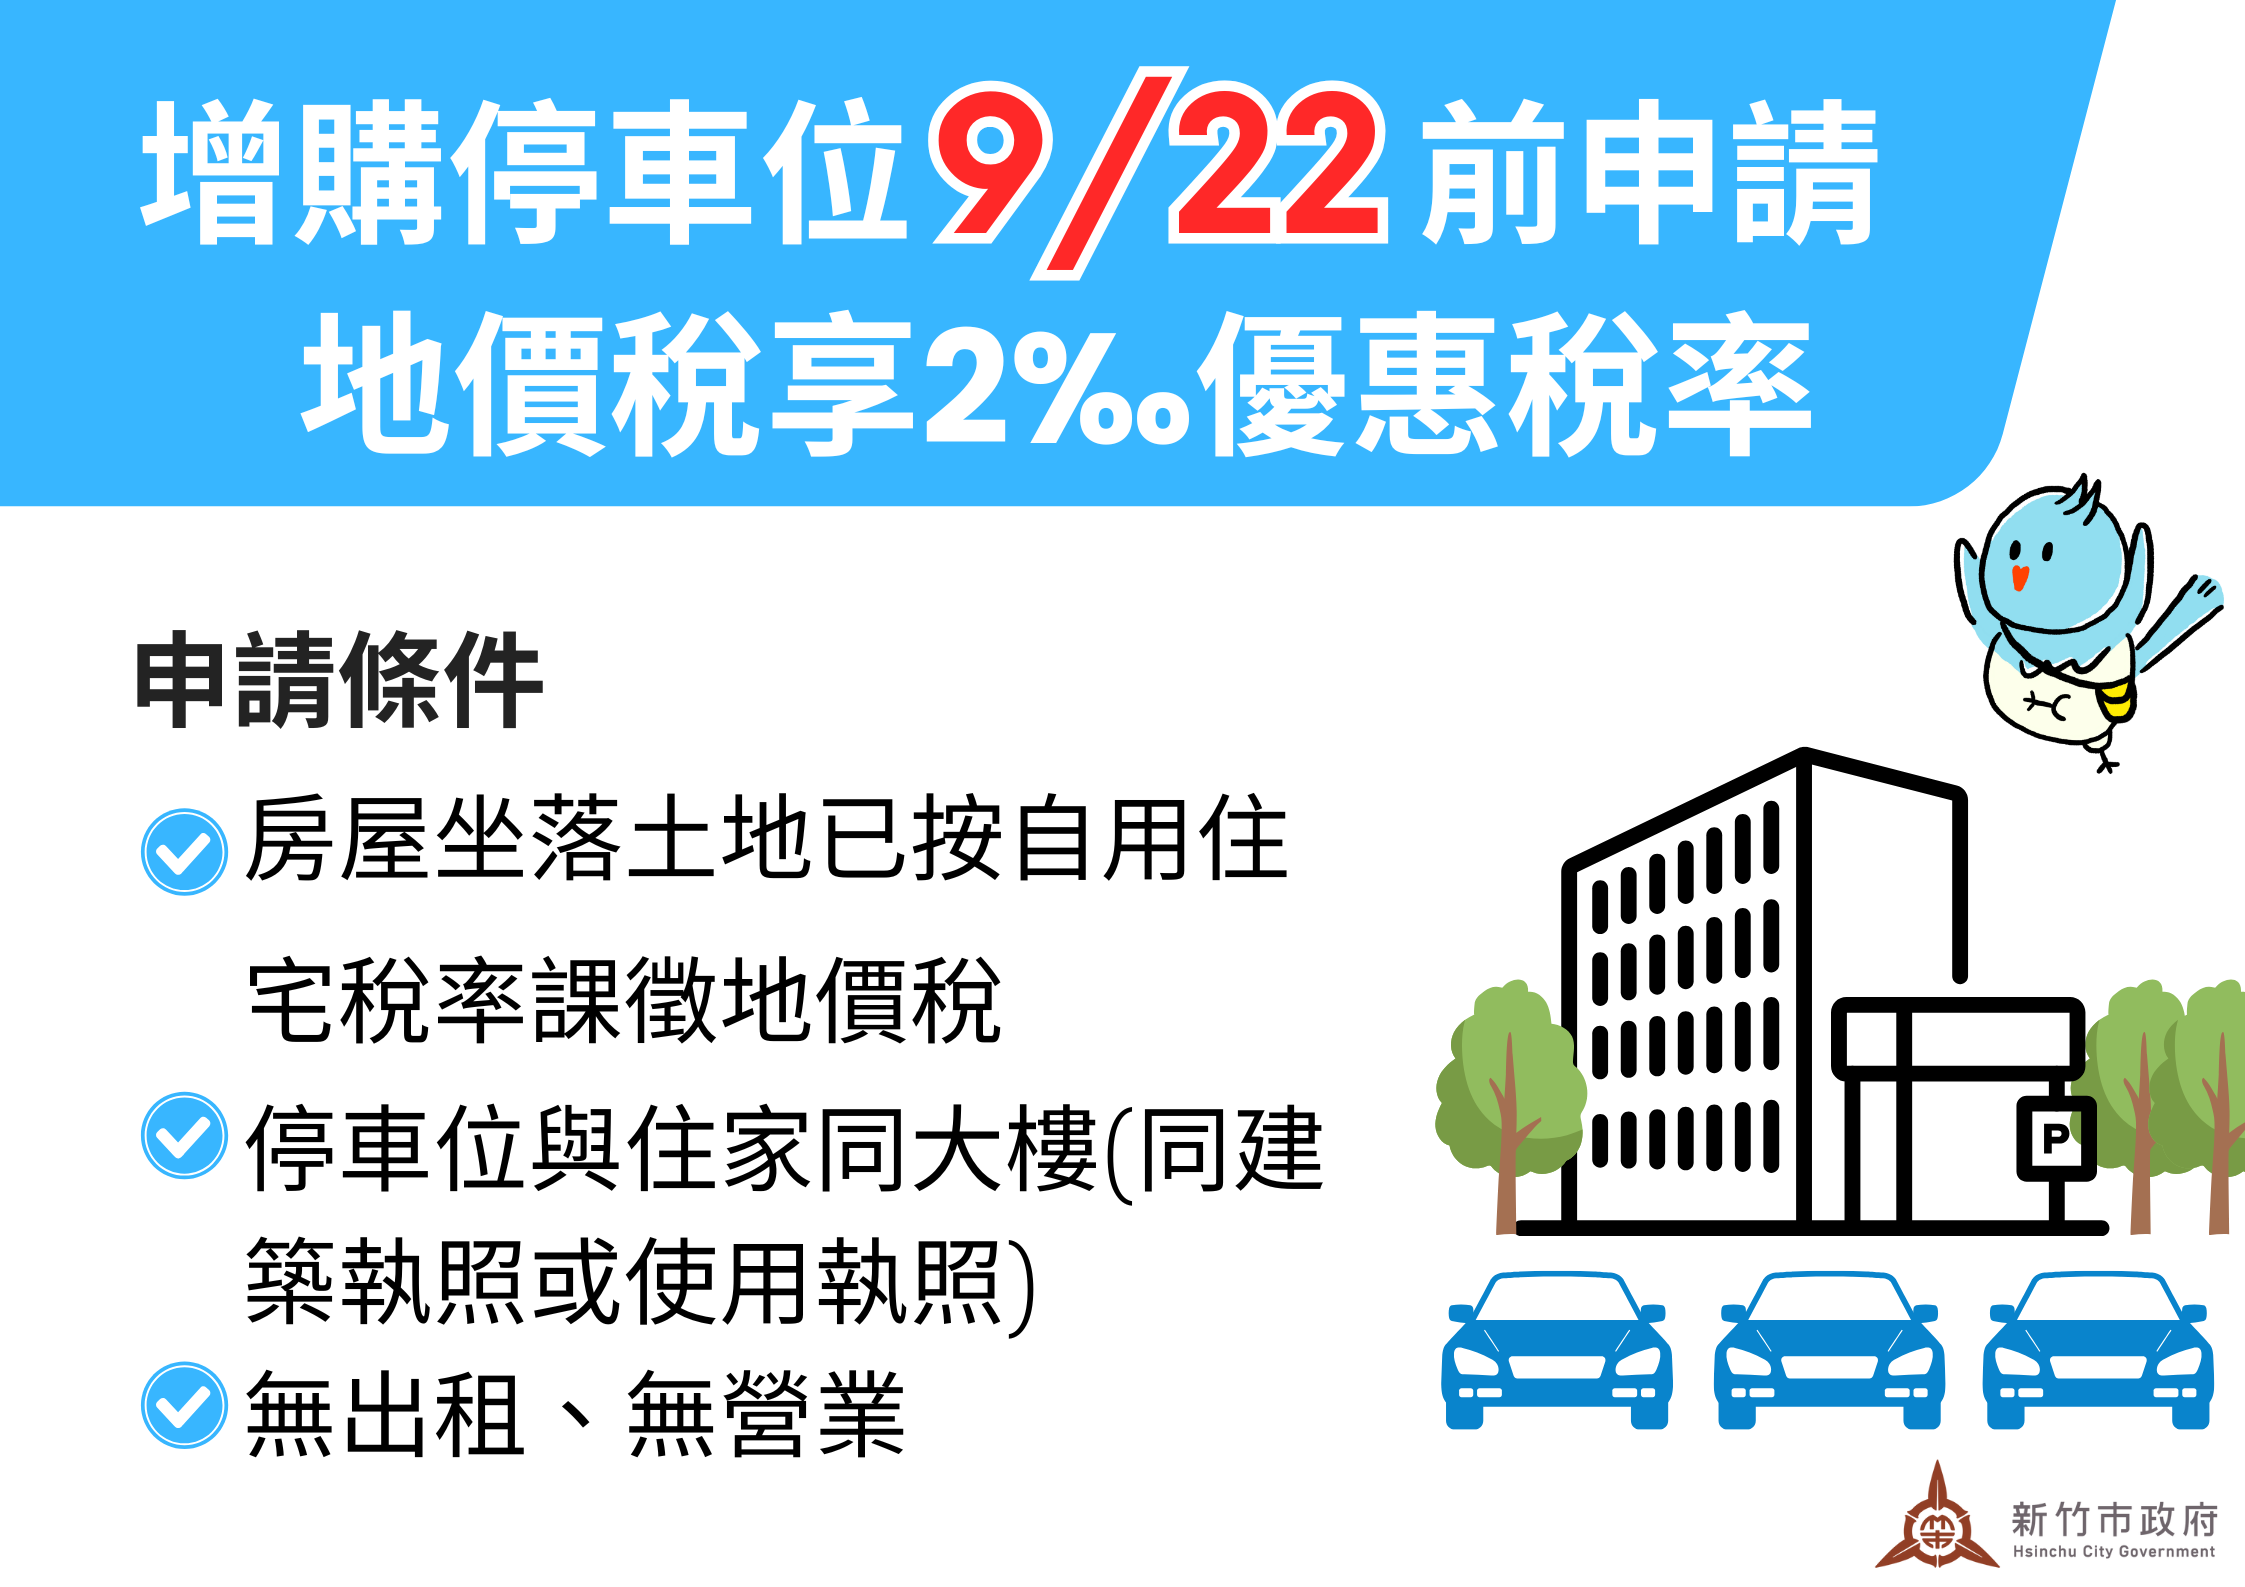
稅務局舉例,竹市張先生幾年前買了一間大樓房屋,並已申請地價稅及房屋稅按自用稅率課徵。最近因為通勤需要,添購第二台車,又向鄰居購買一個停車位,因新購停車位與原有房屋屬同一建築執照,所以可以比照住家申請按自用住宅用地稅率課徵。於是張先生趕在9月22日前提出申請,今年地價稅就能享有2‰自用住宅用地優惠稅率,且因停車位位於地下室,所以房屋稅也可申請免徵。
稅務局提醒,地價稅自用住宅用地優惠稅率2‰,而一般用地稅率為10‰至55‰,相差至少4倍,土地所有權人欲申請自用住宅優惠稅率,應於9月22日以前向稅務局提出申請,當年度才可適用,逾期申請者,自申請之次年開始適用。此外,房屋稅自住房屋須有本人、配偶或直系親屬辦竣戶籍登記,才可享有自住住家用稅率,尚未辦竣戶籍登記者,最遲應於115年3月23日前(原訂3月22日,遇假日展延)完成並提出申請,未辦竣戶籍登記的自住房屋,將按非自住住家用稅率 2.6%~4.8%課徵房屋稅,與適用自住住家用稅率最大相差4倍之多。
延伸閱讀
夫妻共有土地節稅指南!自用住宅優稅非1處為限 須符合這點
房地不同人所有也適用優惠稅率 「1關鍵」很重要!
夫妻持分共有土地 忘了「這步驟」竟不適用優惠稅率
房屋部分出租或營業也享優稅?地價稅這樣算不吃虧!
注意!土地合併出售「1原因」不能享優惠稅率
土增稅「一生一屋」子女竟不適用! 「1關鍵」別忽略了
不小心遷出戶籍怎麼辦? 符合1條件仍適用土增稅「一生一次」優惠稅率
他益信託房屋、土地也適用自住稅率! 符合5條件可申請
錯過時間恐變3.2倍!新北房屋現值低於「這金額」享優稅 估58萬戶受惠
別錯過省稅機會!新北市重新規定地價 地價稅這樣算
公益出租房地出售 不適用土增稅自用住宅用地優惠
「相鄰房屋打通」使用合規定 北市稅處核准適用自住地價稅率
這樣也能省荷包!騎樓作為「這用途」能減免地價稅
明年起「18歲即成年!」 一次看懂「房地三稅」節稅權益變動
名下多筆土地地價稅怎麼省? 選對「這順序」現省4千!