房貸排到天荒地老!為何銀行有錢也不借?他點破3殘酷現實

銀行房貸利率與撥款時程,往往是影響購屋決策的重要因素,針對近期各大銀行房貸收件及撥款情況,專家認為,儘管央行已針對部分房市管制措施有條件放寬,但在銀行考量資金成本與流動性管理的狀況下,整體房貸資金仍然緊俏。
進一步觀察金管會統計,截至2026年9月底,國銀存款餘額達68.54兆元,再創歷史新高,放款餘額也攀升至49.683兆元,存放款差額擴大至18.857兆元,代表銀行仍有大量資金可供運用。不過,反映銀行短期資金調度能力的流動性覆蓋比率(LCR),卻持續下滑至120%左右,距離100%的合格門檻愈來愈近。
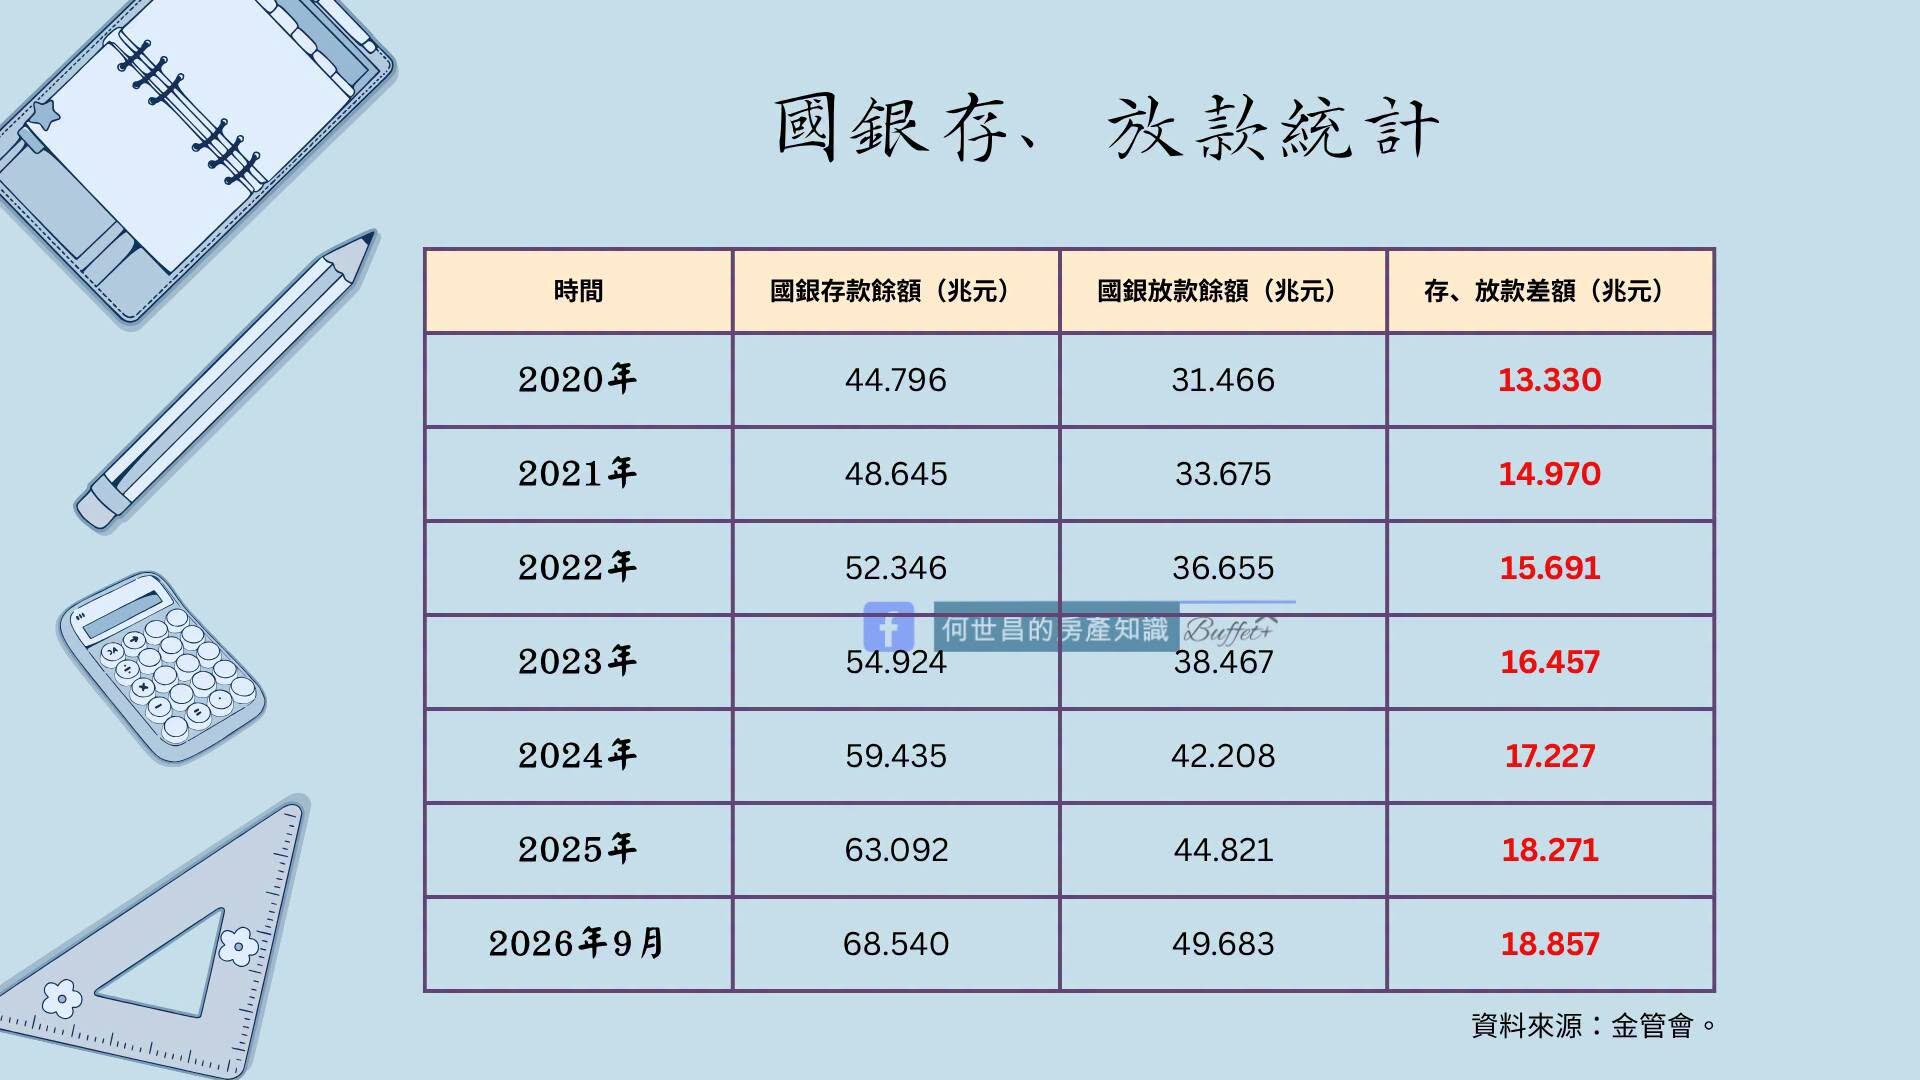
馨傳不動產智庫執行長何世昌日前在臉書《何世昌的房產知識Buffet+》發文表示,存款創新高,LCR卻仍拉警報,背後可能有3大原因。第一,放款太過火爆。
從存款放統計表可以看到,2020年~2025年間,每年淨增放款餘額大致為1.7兆餘元至3兆多,但2026年僅過去9個月,放款餘額竟暴增約4.8兆元,放款速度從自強號變成開高鐵。由於企業投資借款、周轉金,消費者借款與預售屋交屋潮推升的分戶貸款等需求,使「未來 30 個日曆日內之淨現金流出總額」快速攀升,導致LCR顯著下滑。
其二是「穩定的錢」不足。雖然國銀存款大飆車,但推測大多數是來自於企業存款;近幾年來,台灣家庭儲蓄率約2成左右,變動幅度有限,但整體儲蓄率卻高達4成,應該是企業賺飽飽使然。而企業存款因流動率較高,計算LCR時較為不利。再者是銀行自身資金需求。何世昌指出,這部份雖然無統計數據,但合理推測銀行近年投資等方面資金需求應當不小,可能讓銀行想要保留較多資金部位,而購買股票、債券等標的亦會影響到LCR。
何世昌認為,央行與金管會說銀行不缺錢沒有錯,銀行擔心LCR也有其考量,畢竟各家銀行流動性狀況不同,部分LCR偏低的銀行,放款態度早已從過去的「求你借」,轉為「求你不要借」。他直言,金管會要求銀行不能拒貸,但銀行仍可能優先承作條件較好的客戶,其他人就只能排隊等撥款。不過他建議,如果真的想借錢,不妨找LCR較高的銀行,比較不會吃閉門羹。