剩餘財產分配免契稅!房屋、土地規定大不同

5168實價登錄比價王 Vicky
新竹縣政府稅務局表示,配偶因離婚或一方死亡等事由致法定財產制關係消滅,依法行使「剩餘財產差額分配請求權」而取得房屋,因其移轉性質與一般買賣、贈與等不同,非屬契稅課徵範圍,因此免辦理契稅申報,也無須繳納契稅。
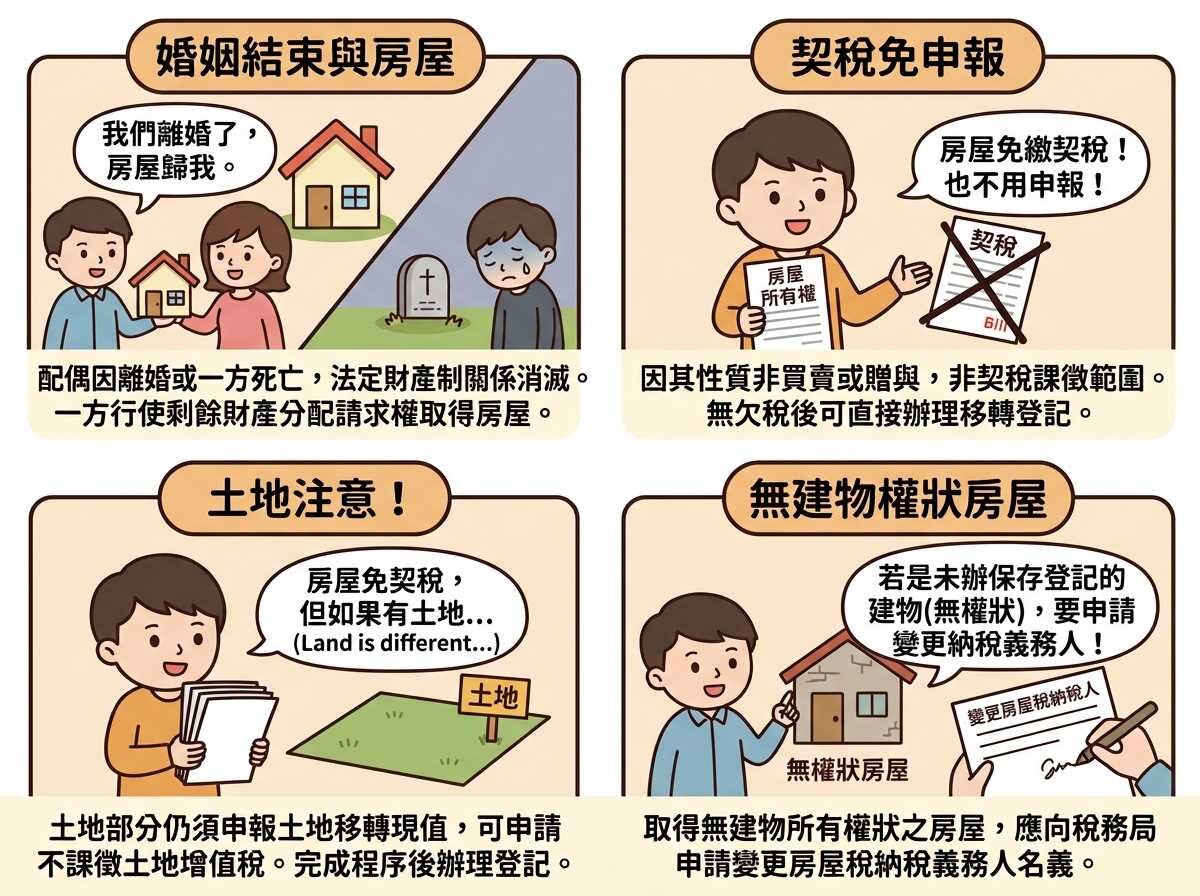
稅務局進一步說,依契稅條例第2條規定,不動產因買賣、承典、交換、贈與、分割或因占有而取得所有權者,應依法申報繳納契稅。然而,配偶行使剩餘財產差額分配請求權,係因婚姻關係終止或法定財產制關係消滅所產生的法定財產請求權,並非上述契稅課徵類型,因此取得房屋時不必申報契稅,經查明無欠繳房屋稅後,即可持相關證明文件向地政機關辦理所有權移轉登記。
稅務局提醒,房屋雖免申報契稅,但若同時取得土地,土地部分仍須向土地所在地之稅務稽徵機關申報土地移轉現值,並得申請不課徵土地增值稅,經完成相關程序後,再向地政機關辦理所有權移轉登記。此外,要特別注意的是,若取得屬於尚未辦理建物所有權第一次登記的房屋(即無建物所有權狀),則應向稅務局申請變更房屋稅納稅義務人名義。
延伸閱讀
夫妻贈與房屋、土地 納稅規定大不同
配偶贈與房屋仍要繳稅?忘記申報恐被罰
土地買賣當年度「地價稅」誰來繳? 稅務局一圖界定秒懂
「借名登記」返還土地房屋免契稅 「1件事」別忘了
出資為配偶蓋房 忽略「1動作」恐受罰
夫妻持分共有土地 忘了「這步驟」竟不適用優惠稅率
父母資助子女建造房屋 1原因仍需繳契稅
「相鄰房屋打通」使用合規定 北市稅處核准適用自住地價稅率
房屋拆除竟還要繳稅?「這動作」是關鍵
新北房市交易量這3區少最多 地政局說原因
全國稅收大洗牌!「這縣市」房地3稅全上漲
重購退稅列管5年有3不 小心避雷不被追稅
持有5年以下房屋土地 符合條件也可適用20%稅率
蓋房子也要繳契稅!「常見1狀況」大家都誤解了
地主與建商「合建分屋」免繳契稅?稅務局給答案…
常見問題
Q1: 什麼是剩餘財產分配免契稅?
A: 剩餘財產分配免契稅指因離婚或一方死亡,依法取得房屋時免辦理契稅申報。
Q2: 剩餘財產分配免契稅適用的房屋取得方式有哪些?
A: 適用於因離婚或死亡取得房屋,且非一般買賣、贈與等移轉性質。
Q3: 取得房屋同時若有取得土地,契稅如何申報?
A: 土地仍須向土地稅務機關申報土地移轉現值並課徵土地增值稅。
Q4: 為何剩餘財產分配取得房屋不必申報契稅?
A: 因其屬於法定財產請求權取得,非契稅課徵範圍,故免申報契稅。
Q5: 首次登記無建物所有權的房屋,契稅如何處理?
A: 應向稅務機關申請變更契稅納稅義務人姓名。